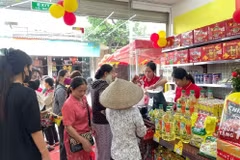
L’application de portefeuille électronique MoMo a installé plus de 100.000 terminaux de paiement dans des restaurants, supermarchés… au Vietnam. Photo: VNA
Hanoi (VNA) - Même si la Chine et les États-Unis restent méfiants à l’égard des banques numériques, ce nouveau système financier ne cesse de s’accroître. Un nouvel axe de développement que le Vietnam ne manque pas de saisir. Cependant, quels sont les enjeux de la ''Mobile Money'' pour le marché vietnamien? Premier article.
Partout dans le monde, les banques numériques ont actuellement deux branches principales de développement, à savoir: les banques traditionnelles qui fournissent tous les services sur une plate-forme numérique, au lieu de développer de nouvelles branches; et d'autres entreprises non financières qui ouvrent des banques virtuelles.
À l'ère de la révolution industrielle 4.0, les banques numériques ne constituent pas seulement les transactions en ligne ou par le biais des smartphones, mais comprennent également les services financiers et de crédits offerts par les banques traditionnelles.
Les banques numériques prennent de nombreuses formes, allant des banques totalement virtuelles dépourvues de succursale, à de petits portefeuilles électroniques dans les marchés émergents. Contrairement à l'Europe et à l'Amérique, la plupart des banques virtuelles asiatiques sont soutenues par des banques commerciales. C’est le cas de Timo, qui a été la première banque numérique vietnamienne, bénéficiant du soutien de la banque commerciale privée par actions Vietnam ThinhVuong (VPBank). Contrairement au Japon, avec Jibun - une entreprise de Mitsubishi UFJ Tokyo Bank et de l'opérateur KDDI.
Grâce aux avancées technologiques, ces nouvelles entreprises peuvent créer de profonds changements jusqu’à transformer le marché bancaire mondial. Une tendance que l’on voit s’accentuer avec l’arrivée des géants mondiaux de la technologie tels que Facebook qui entend lancer en 2020 sa monnaie numérique Libra ou encore Grab qui demande actuellement une licence pour établir une banque numérique à Singapour.
Par rapport au modèle bancaire traditionnel, les banques numériques permettent de réduire les coûts, et d'accroître la compétitivité. Les solutions numériques donnent aux banques 4.0 la possibilité d’élargir les marchés et de fidéliser leurs clients plus longtemps grâce à l’attractivité des outils technologiques.
Par ailleurs, les mégadonnées sont des dispositifs très utiles pour les banques. Ils analysent et notent le comportement, les habitudes de consommation et l’historique de crédit des clients avec une grande précision afin de proposer les offres de services les plus compatibles. De plus, grâce à la notation, les banques peuvent réduire les créances irrécouvrables et porter un soin particulier aux bons clients.
Pour les banques numériques existantes, il est très simple de fournir de nouveaux services sur leur plateforme. Les banques traditionnelles, quant à elles, doivent faire face à cette pression supplémentaire et adoptent lentement les nouvelles technologies telles que l'argent mobile, l'intelligence artificielle, la blockchain, le big data, etc.
Un engouement massif pour la finance en ligne
L’ASEAN affiche une croissance très rapide concernant le secteur de la banque en ligne. Singapour tient la tête du classement en termes de visiteurs sur les services financiers en ligne (plus de 90%), suivi par l’Indonésie, la Malaisie et le Vietnam (environ 40%), les Philippines et la Thaïlande (20%), selon un sondage mené en 2017 par McKinsey. Le marché de la Fintech dans l’ASEAN a connu des investissements en forte hausse, passant de 14 millions en 2012 à 338 millions de dollars en 2017.
Sur le marché asiatique, les banques virtuelles sont prêtes à tout pour gagner de nouveaux clients. Pourtant, ce marché émergent présente un système encore balbutiant avec des faiblesses en matière de conseil par exemple. Des lacunes qui ne semblent pas inquiéter la clientèle, trop occupée à transmettre leurs données personnelles en échange de taux d’intérêt bas. Selon le sondage mentionné précédemment, 62% des utilisateurs n'hésitent pas à partager des informations confidentielles pour recevoir des produits préférentiels, contre 23% dans les pays développés.
Actuellement, le gouvernement malaisien construit un véritable cadre juridique à destination des banques numériques qui devrait être publié à la fin de l’année. Selon le gouvernement, l’objectif est de "protéger le système bancaire et financier national, et servir au mieux les segments clientèles telles que les petites et les jeunes entreprises''.
Singapour envisage également d'octroyer cinq nouvelles licences de banque numérique. L'année dernière, Grab a annoncé la fondation d'une coentreprise Grab Financial Services Asia avec la société japonaise Credit Saison, qui fournit des services financiers aux petites entreprises et aux utilisateurs sans compte bancaire. Grab considère que 5 millions de chauffeurs de son réseau sont des "micros et moyens entrepreneurs" et le but de Grab Financial est d'aider ces partenaires à accéder à des capitaux.
Anthony Tan, fondateur de Grab, a déclaré que GrabPay vise à 100 millions de "partenaires entrepreneurs" utilisant les services de crédit de Grab en 2020. Ce sera la plus grande base de données en Asie du Sud-Est. -CVN/VNA